Novo cálculo a partir de 2018, cáculo de base dupla (por dentro)
Na tela de emissão da NFe (seja por cupom, pedido ou avulsa), depois que adicionar os itens e clicar no botão 
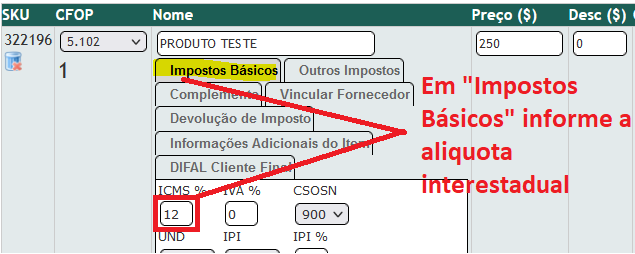
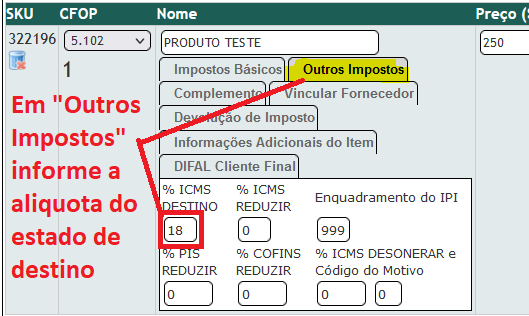
- Em cada produto informe Alíquota do ICMS Interestadual, Alíquota do ICMS do Estado Destino e se vai calcular DIFAL :
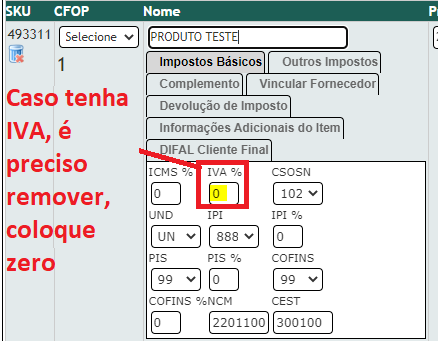
- Caso tenha valor informado no campo IVA é necessário remover:
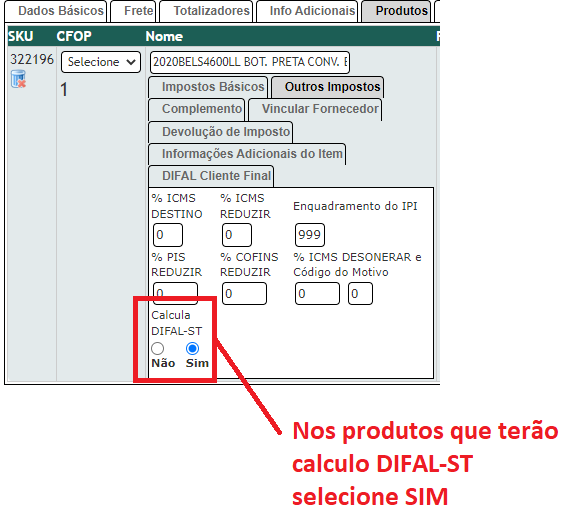
- Nos produtos que serão calculados DIFAL-ST selecione para calcular:
IMPORTANTE!
Verifique se as informações de CST ou CSOSN de ICMS estão corretos e também o CFOP!
Para você entender o calculo do DIFAL-ST (Explicação sobre o Cálculo)
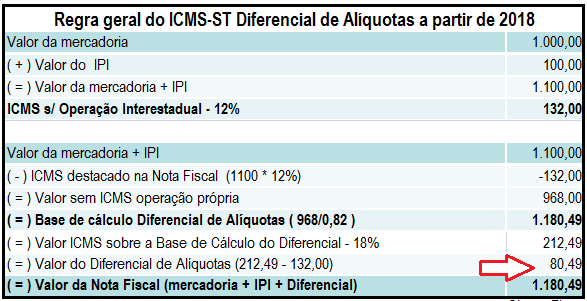
Confira um exemplo do novo cálculo do Diferencial de Alíquotas nas operações com mercadorias sujeitas ao ICMS-ST a partir de 2018:
- Valor da mercadoria: R$ 1.000,00
- Alíquota do ICMS na operação interestadual (mercadoria nacional): 12%
- Alíquota do ICMS no Estado de destino da mercadoria: 18%
- Contribuinte remetente não optante pelo Simples Nacional
- Alíquota do IPI: 10%
No final da página baixe um arquivo em excel com a fórmula e exemplo de cálculo.
Considerando estes números, esta é a nova fórmula para calcular o ICMS-ST Difal a partir de 2018: =(1100-132)/(1-0,18)*(0,18)-(1100*0,12)